Piani individuali di risparmio (Pir): online una nuova guida
Con i Pir, i Piani Individuali di Risparmio, è possibile favorire la crescita dell’economia indirizzando il risparmio verso i settori produttivi e usufruendo di importanti benefici fiscali.

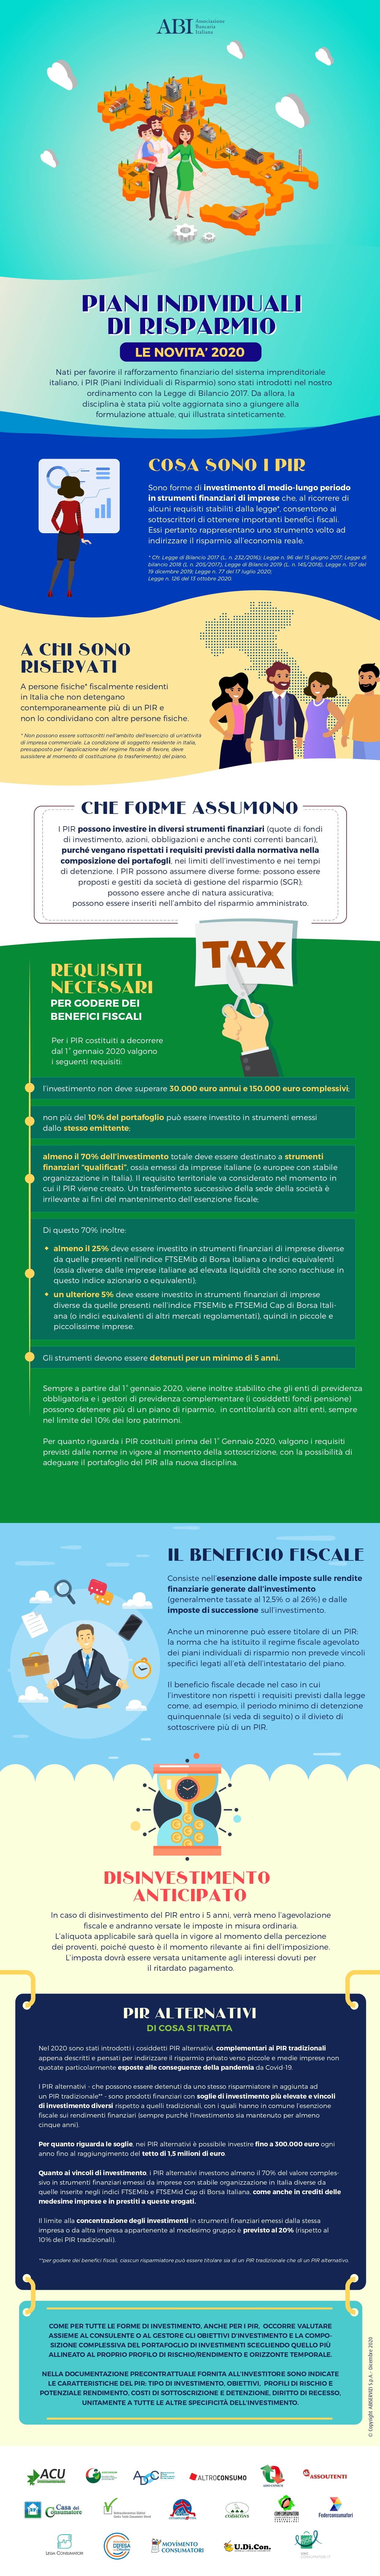
Alle principali caratteristiche e novità dei Pir è dedicata la nuova infografica dell’ABI in collaborazione con le banche e le associazioni dei consumatori che aderiscono al Consiglio Nazionale dei Consumatori e degli Utenti (CNCU), realizzata con l’obiettivo di favorire i cittadini nella comprensione di questa importante forma di investimento a medio-lungo termine, pensata in particolare per sostenere le piccole e medie imprese.
L’iniziativa che prevede la realizzazione e diffusione di strumenti informativi ed educativi su temi di interesse per la clientela, che rientra nell’ambito del progetto Trasparenza semplice promossa di concerto dall’ABI con le banche e le Associazioni dei consumatori per favorire la fruizione delle informazioni di carattere bancario e finanziario, si arricchisce così della sua sesta pubblicazione.
Per la sua più ampia diffusione, questo nuovo strumento info educativo diretto alla clientela è già a disposizione delle banche e delle associazioni dei consumatori che hanno collaborato all'iniziativa (ACU, Adiconsum, Adoc, Altroconsumo, Asso-Consum, Assoutenti, Casa del Consumatore, Centro Tutela Consumatori Utenti, Cittadinanzattiva, Codacons, Confconsumatori, Federconsumatori, Lega Consumatori, Movimento Consumatori, Movimento Difesa del Cittadino, U.Di.Con, UNC).
Ecco, in sintesi, i principali contenuti della infografica:
A chi sono riservati i Pir?
Possono investire in Pir persone fisiche fiscalmente residenti in Italia che non detengano contemporaneamente più di un Pir e non lo condividano con altre persone fisiche?
L’investimento in Pir è stato esteso anche agli enti di previdenza obbligatoria e alle forme di previdenza complementare.
A chi possono essere destinate le risorse I Pir possono investire in diversi strumenti finanziari emessi dalle imprese (azioni e obbligazioni), ma anche quote di fondi di investimento e conti correnti bancari, purché vengano rispettati i requisiti previsti dalla normativa nella composizione dei portafogli, nei limiti dell’investimento e nei tempi di detenzione.
I requisiti necessari per usufruire dei benefici fiscali L’investimento non deve superare 30.000 euro annui e 150.000 euro complessivi, con una durata di almeno 5 anni.
Inoltre: non più del 10% del portafoglio può essere investito in strumenti emessi dallo stesso emittente; almeno il 70% del patrimonio deve essere investito in azioni e obbligazioni emesse da aziende italiane o europee con stabile organizzazione in Italia; di tale quota, almeno il 25 % deve essere investito in strumenti finanziari di imprese non presenti nell'indice FTSE MIB e almeno il 5% in titoli emessi da imprese diverse da quelle inserite nei panieri FTSEMib e FTSEMid Cap, quindi in piccole e piccolissime imprese.
Il beneficio fiscale Consiste nell’esenzione dalle imposte sulle rendite finanziarie generate dall’investimento (generalmente tassate al 12,5% o al 26%) e dalle imposte di successione sull’investimento, senza vincoli specifici legati all’età dell’intestatario del piano.
I Pir alternativi Introdotti nel 2020, sono stati pensati per indirizzare il risparmio privato verso piccole e medie imprese non quotate particolarmente esposte alle conseguenze della pandemia da Covid-19.
Possono essere detenuti da uno stesso risparmiatore in aggiunta ad un PIR tradizionale; sono prodotti finanziari con soglie di investimento più elevate e vincoli di investimento diversi rispetto a quelli tradizionali, con i quali hanno in comune l’esenzione fiscale sui rendimenti finanziari (sempre purché l'investimento sia mantenuto per almeno cinque anni).
Per quanto riguarda le soglie, nei PIR alternativi è possibile investire fino a 300.000 euro ogni anno fino al raggiungimento del tetto di 1,5 milioni di euro.